


L'Essentiel en 3 Phrases
La garantie du conducteur couvre le conducteur assuré pour ses propres dommages corporels lorsqu'il est responsable d'un accident — une protection que la responsabilité civile obligatoire n'offre pas. Selon notre étude sur 25 000 profils français, plus de 6 conducteurs sur 10 ignorent qu'ils ne sont pas protégés en cas d'accident dont ils sont fautifs. Comparer les offres avec JeSwitch permet de trouver cette garantie dès 20 €/an, soit une protection essentielle à un coût souvent sous-estimé.
Vous avez souscrit une assurance auto. Vous vous sentez couvert. Mais savez-vous ce qui arrive si vous provoquez un accident et que vous êtes grièvement blessé ?
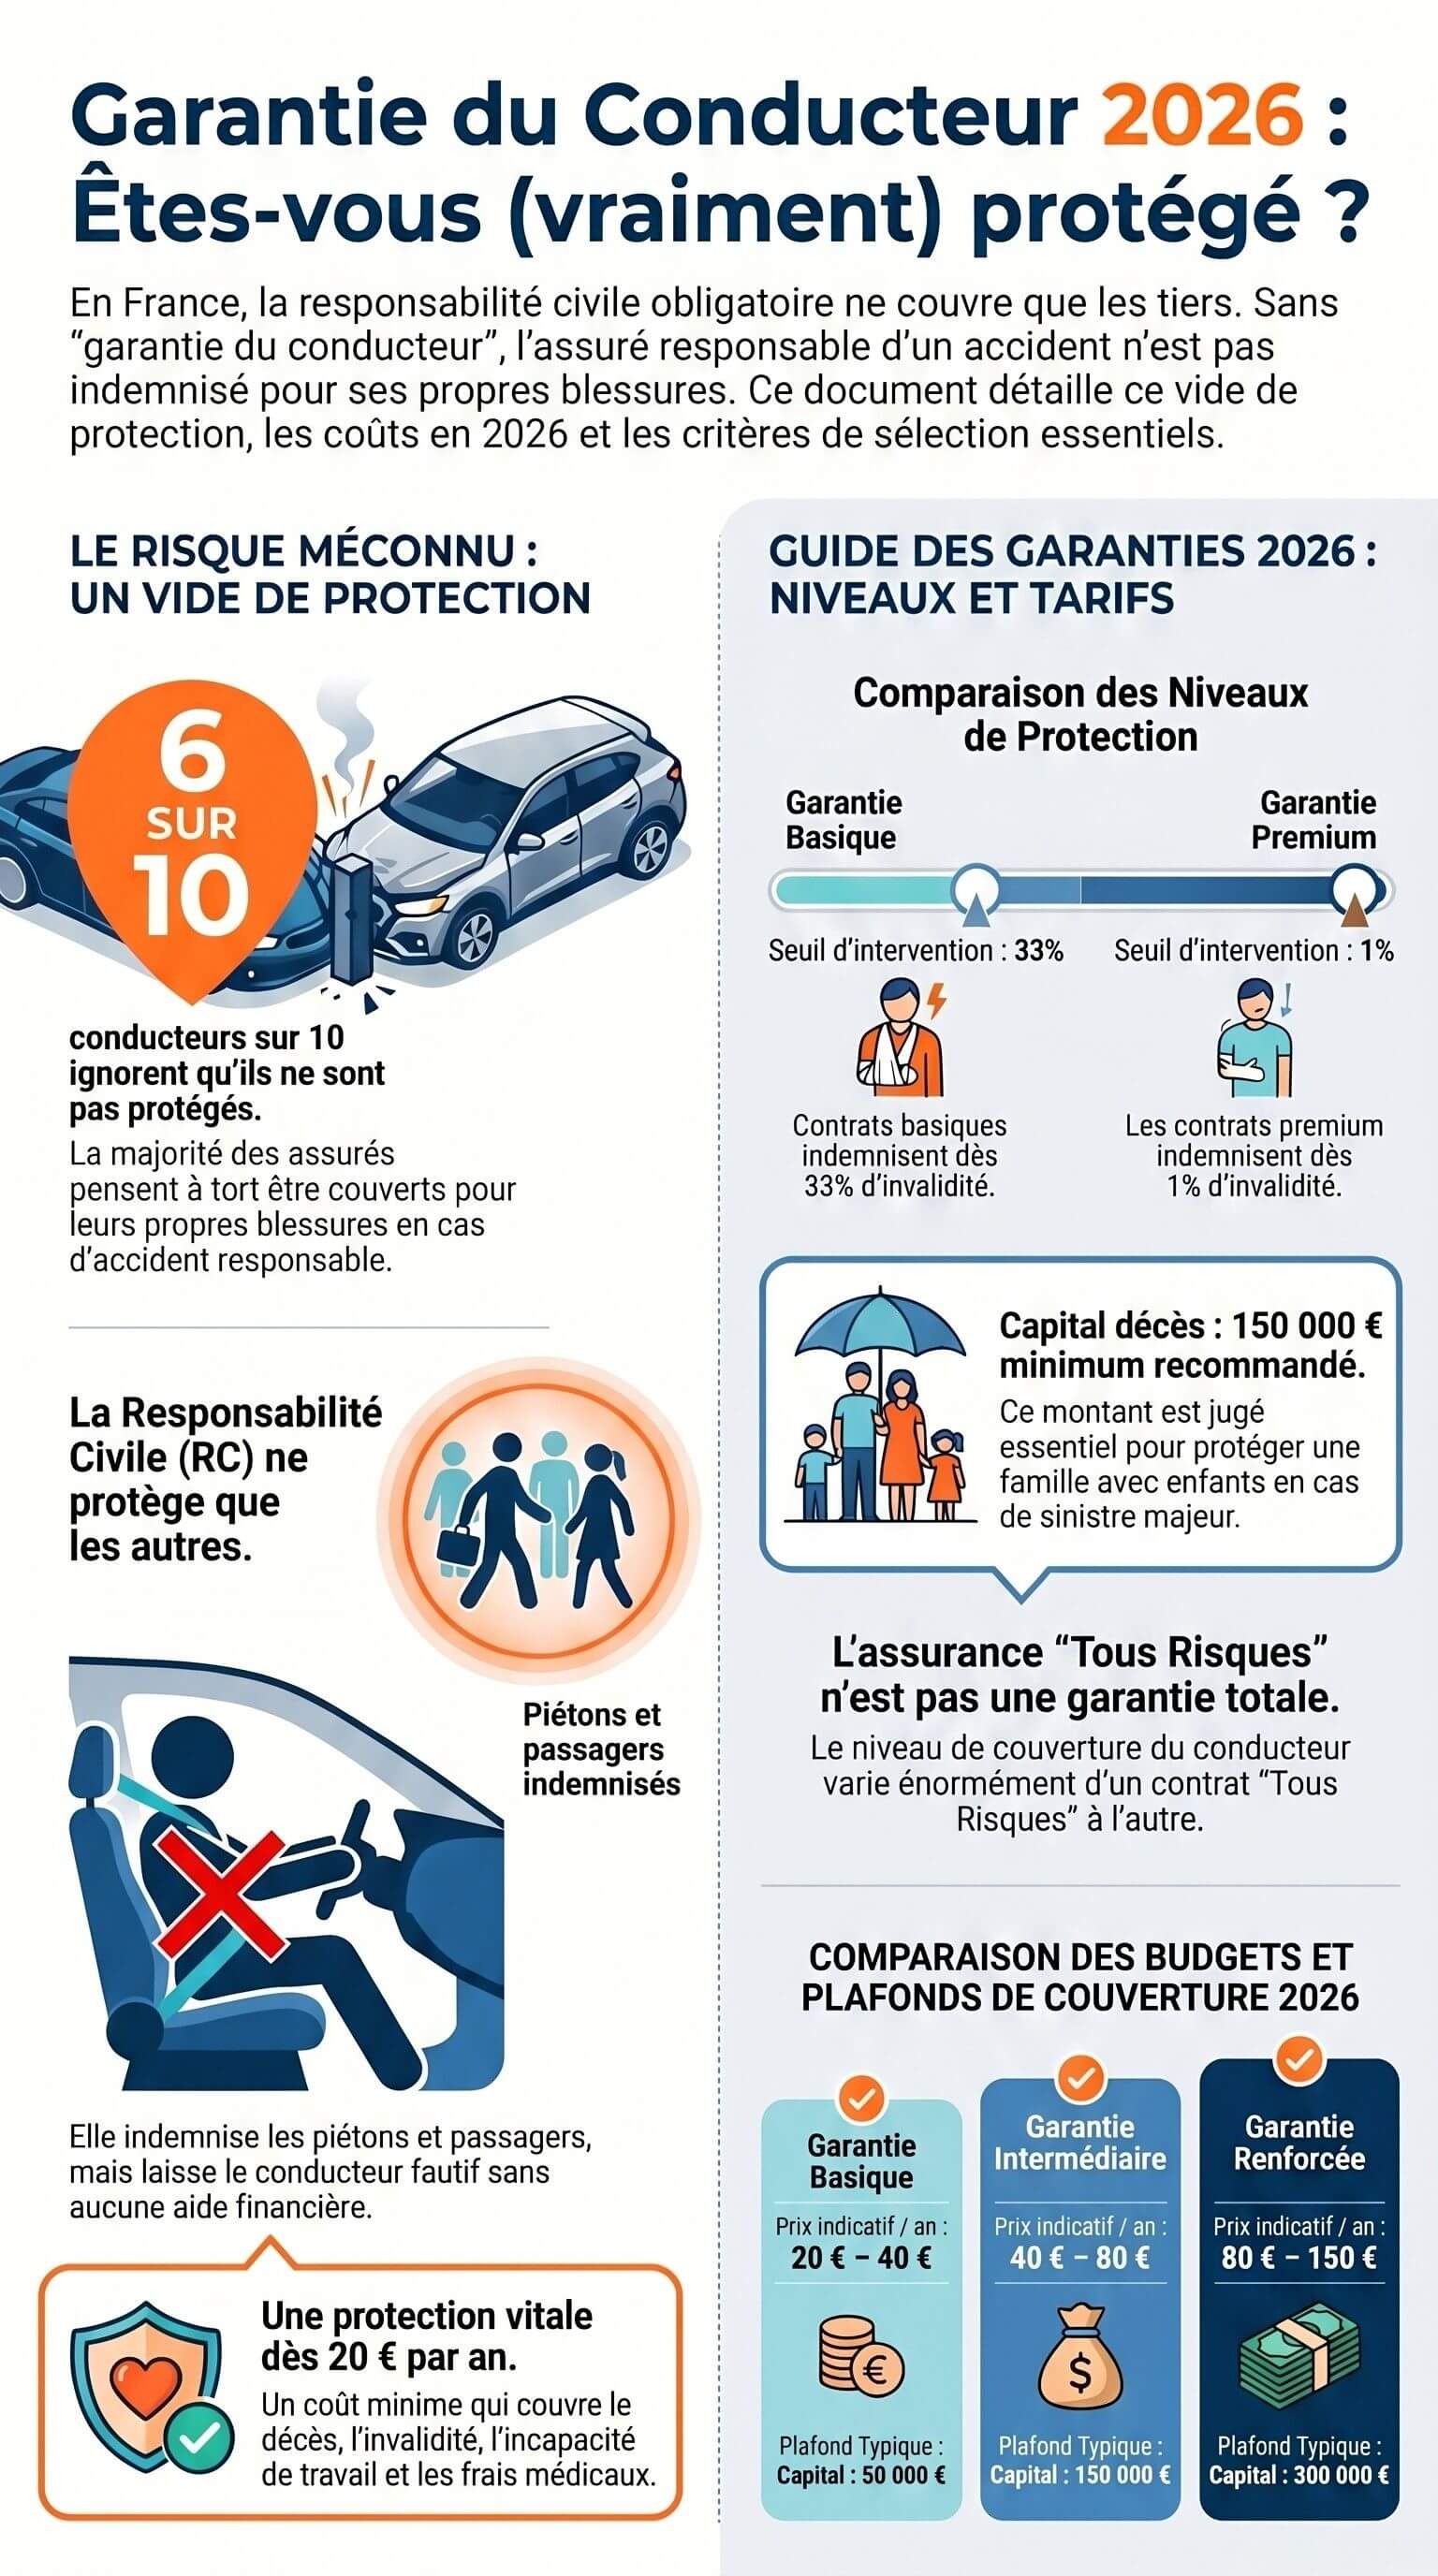
Sans la garantie du conducteur, vous n'avez aucune indemnisation pour vos propres blessures. La responsabilité civile protège uniquement les autres — jamais vous. Pourtant, selon notre analyse JeSwitch menée sur 25 000 profils représentatifs, plus de 6 conducteurs sur 10 ne disposent pas de cette protection essentielle dans leur contrat.
Dans cet article, vous découvrirez exactement ce que couvre la garantie du conducteur, combien elle coûte en 2026, et comment l'obtenir au meilleur prix. Parce que votre sécurité ne devrait pas dépendre d'une option que vous avez peut-être oublié de cocher.
Qu'est-ce que la Garantie du Conducteur ? Définition
La garantie du conducteur — aussi appelée garantie individuelle du conducteur ou protection du conducteur — est une couverture complémentaire qui indemnise le conducteur assuré pour ses dommages corporels propres en cas d'accident.
Elle répond à un vide juridique fondamental : en France, la responsabilité civile automobile (RC) est obligatoire depuis l'article L211-1 du Code des assurances. Mais cette RC ne couvre que les tiers victimes (piétons, passagers, autres conducteurs). Si vous êtes fautif et blessé, vous êtes seul face à vos frais médicaux, votre perte de revenus, vos séquelles.
La garantie du conducteur comble exactement ce vide.
Bon à savoir : La garantie du conducteur ne se confond pas avec la garantie "dommages au véhicule". L'une protège votre corps, l'autre protège votre voiture.
Ce qui est couvert par cette garantie
Les dommages pris en charge varient selon les contrats, mais les garanties les plus fréquentes incluent :
Le décès accidentel : versement d'un capital à vos proches
L'invalidité permanente totale (IPT) ou partielle (IPP) : indemnisation selon le taux d'incapacité
L'incapacité temporaire de travail (ITT) : compensation de la perte de revenus
Les frais médicaux, chirurgicaux et d'hospitalisation : prise en charge des soins non remboursés
Les préjudices esthétiques et de jouissance : selon les contrats haut de gamme
Ce qui est exclu
Tout contrat comporte des exclusions. Parmi les plus courantes :
Conduite sous l'emprise de l'alcool ou de stupéfiants
Défaut de permis de conduire
Usage non prévu au contrat (course automobile, utilisation professionnelle non déclarée)
Faute intentionnelle
Combien Coûte la Garantie du Conducteur en 2026 ?
Le coût de cette garantie dépend principalement de trois variables : le niveau de couverture choisi, votre profil conducteur, et votre assureur.
Fourchettes de prix observées en 2026
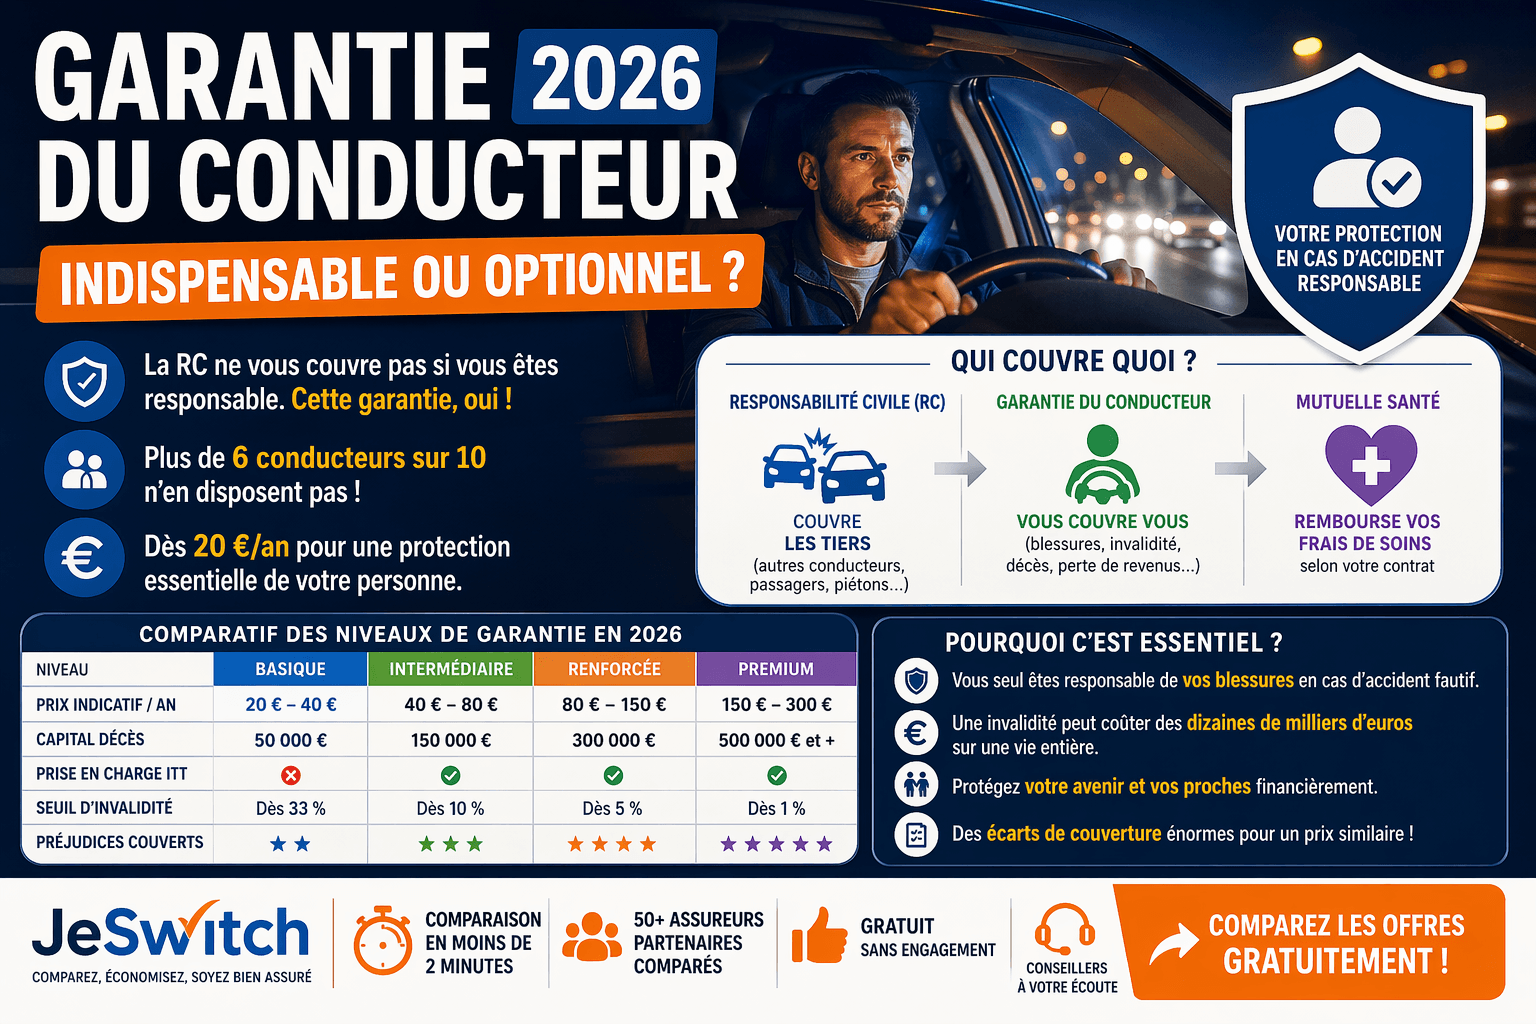
Type de couverture | Prix indicatif / an | Capital ou plafond typique |
|---|---|---|
Garantie basique | 20 € – 40 € | Capital décès : 50 000 € / Invalidité limitée |
Garantie intermédiaire | 40 € – 80 € | Capital décès : 150 000 € / ITT incluse |
Garantie renforcée | 80 € – 150 € | Capital décès : 300 000 € + tous préjudices |
Garantie premium | 150 € – 300 € | Couverture complète, sans plafond d'incapacité |
Conseil d'expert JeSwitch : Le rapport qualité-prix le plus courant se situe autour de 50 à 80 €/an pour une couverture intermédiaire adaptée à la majorité des profils. En comparant sur JeSwitch, certains conducteurs trouvent cette garantie incluse dans leur formule sans surcoût.
La garantie est-elle incluse ou optionnelle ?
Tout dépend de votre formule d'assurance auto :
Assurance au tiers (RC seule) : garantie du conducteur presque jamais incluse — à souscrire en option
Assurance tiers étendu / tiers plus : souvent proposée en option, parfois incluse selon l'assureur
Assurance tous risques : fréquemment incluse, mais le niveau de couverture varie énormément d'un contrat à l'autre
C'est précisément pour cette raison qu'il est indispensable de lire les conditions générales ou de faire appel à un comparateur indépendant comme JeSwitch pour vérifier ce qui est réellement couvert.
Pour une analyse complète des formules disponibles, consultez notre guide complet de l'assurance auto 2026.
Garantie du Conducteur : Comparatif des Niveaux de Protection
Tous les contrats ne se valent pas. Voici les différences clés à analyser avant de choisir.
Les 4 critères décisifs à comparer
Critère | Ce qu'il faut vérifier |
|---|---|
Seuil de déclenchement | À partir de quel taux d'invalidité l'indemnisation s'active (souvent 5 % à 33 %) |
Capital décès | Montant versé à vos bénéficiaires (de 30 000 € à plus de 500 000 €) |
Franchise corporelle | Certains contrats prévoient une franchise en % d'invalidité |
Prise en charge ITT | Délai de carence (souvent 8 à 30 jours), durée maximale, montant journalier |
Garantie "de base" vs garantie "renforcée" : le vrai écart
Garantie basique — ce que vous évitez :
Seuil d'invalidité élevé (ex : déclenchement seulement à partir de 33 % d'IPP)
Capital décès limité à 50 000 € (insuffisant pour une famille avec enfants)
Aucune prise en charge ITT
Exclusion des préjudices esthétiques
Garantie renforcée — ce que vous obtenez :
Déclenchement dès 1 % d'IPP dans certains contrats
Capital décès jusqu'à 300 000 € ou plus
ITT remboursée dès le 8e jour d'arrêt
Préjudice moral et esthétique couverts
Conseil d'expert JeSwitch : Un conducteur qui parcourt plus de 15 000 km/an a intérêt à opter pour une garantie renforcée. Le surcoût annuel (souvent 30 à 60 € de plus) est largement justifié au regard du capital garanti.
Pourquoi la Garantie du Conducteur est-elle Souvent Négligée ?
Plusieurs raisons expliquent que cette protection reste sous-utilisée en France.
Un vide juridique mal connu
En France, la loi impose uniquement la RC automobile. Les conducteurs croient souvent, à tort, que leur assurance les couvre eux-mêmes en toutes circonstances. Ce n'est pas le cas. L'information figure dans les conditions générales — rarement dans les communications commerciales des assureurs.
Une option "oubliée" lors de la souscription
Lors de la souscription en ligne, la garantie du conducteur est souvent proposée comme une option parmi d'autres, sans mise en avant particulière. Dans l'urgence de finaliser un devis, beaucoup la décochez sans en mesurer les conséquences.
Des montants sous-estimés
Une invalidité permanente à 50 % peut entraîner une perte de revenus de plusieurs dizaines de milliers d'euros sur une vie active. Un capital de 50 000 € devient alors dérisoire face à cette réalité.
Chez JeSwitch, comparateur indépendant agréé ORIAS (n°24005946), nous analysons plus de 150 critères par profil pour vous aider à identifier les garanties qui correspondent réellement à votre situation — y compris la garantie du conducteur.
5 Situations où la Garantie du Conducteur Change Tout
Voici des cas concrets tirés des profils rencontrés par nos conseillers.
Situation 1 : Accident responsable seul conducteur
Marc, 41 ans, percute un glissière de sécurité sur autoroute. Il est seul dans le véhicule. Sans garantie du conducteur : 0 € d'indemnisation pour ses fractures et son arrêt de travail de 3 mois.
Situation 2 : Conducteur blessé en parking
Sophie, 34 ans, heurte un poteau en manœuvrant. Elle se cogne violemment la tête. Sans garantie du conducteur : ses soins et séquelles ne sont pas couverts.
Situation 3 : Partage de responsabilité
Thomas, 28 ans, est impliqué dans un accident avec responsabilité partagée 50/50. Sa RC lui verse 50 % des dommages des tiers, mais ses propres blessures ? Rien, sans garantie conducteur.
Situation 4 : Passager blessé dans son propre véhicule
Attention : les passagers de votre véhicule sont couverts par la RC du conducteur fautif. En revanche, vous-même en tant que conducteur, non.
Situation 5 : Conducteur occasionnel non listé
Si un conducteur secondaire (conjoint, enfant) conduit votre véhicule et cause un accident, la garantie du conducteur peut s'appliquer selon les contrats — à vérifier impérativement.
Comment Obtenir la Meilleure Garantie du Conducteur en 2026 ?
Voici la méthode en 4 étapes pour ne pas se tromper.
Étape 1 : Évaluez votre exposition au risque
Posez-vous ces questions :
Combien de kilomètres parcourez-vous par an ?
Conduisez-vous souvent sur autoroute ou en ville ?
Avez-vous des personnes à charge financièrement ?
Votre mutuelle couvre-t-elle déjà une partie des frais médicaux ?
Plus votre exposition est élevée, plus une garantie renforcée est justifiée.
Étape 2 : Vérifiez votre contrat actuel
Avant d'acheter une nouvelle garantie, consultez vos conditions générales actuelles. Cherchez les termes "garantie conducteur", "protection du conducteur" ou "garantie individuelle accident". Notez le capital prévu et le seuil d'invalidité.
Étape 3 : Comparez les offres du marché
Ne vous fiez pas au prix seul. Comparez le rapport capital/cotisation et les conditions de déclenchement — c'est là que se cachent les vraies différences. Notre comparateur assurance auto analyse plus de 300 offres en moins de 2 minutes.
Étape 4 : Adaptez votre formule globale
Si vous êtes actuellement en assurance au tiers, envisagez un passage à une formule tous risques qui intègre souvent la garantie conducteur avec un niveau de couverture convenable. JeSwitch vous permet de comparer ces formules et d'identifier les économies possibles — en moyenne 320 €/an à garanties équivalentes.
❓ Questions Fréquentes (FAQ)
La garantie du conducteur est-elle obligatoire en 2026 ?
Non. En France, seule la responsabilité civile automobile (RC) est obligatoire selon l'article L211-1 du Code des assurances. La garantie du conducteur reste facultative, mais elle est fortement recommandée car la RC ne vous couvre pas en cas de blessures dont vous êtes responsable.
La garantie du conducteur couvre-t-elle les passagers ?
Non. Les passagers de votre véhicule sont couverts par la RC du conducteur fautif (la vôtre ou celle d'un tiers). La garantie du conducteur couvre uniquement la personne physique au volant au moment de l'accident.
Peut-on ajouter la garantie du conducteur en cours de contrat ?
Oui, dans la quasi-totalité des cas. Vous pouvez demander l'ajout de cette option à votre assureur à n'importe quelle échéance, et souvent même en dehors de l'échéance principale pour les options accessoires. Contactez votre assureur ou passez par un comparateur pour vérifier les conditions.
Quel capital décès minimum recommandez-vous ?
Pour un conducteur avec des personnes à charge, un capital décès inférieur à 100 000 € est généralement insuffisant. JeSwitch recommande un minimum de 150 000 € pour une famille avec enfants, et 300 000 € si vous êtes le principal apporteur de revenus du foyer.
La garantie du conducteur est-elle incluse dans l'assurance tous risques ?
Pas systématiquement. Si elle est souvent proposée dans les formules tous risques, son niveau de couverture varie fortement d'un assureur à l'autre. Un contrat tous risques peut inclure une garantie conducteur limitée à 30 000 €, tandis qu'un autre proposera 300 000 €. Comparez les détails, pas seulement l'étiquette "tous risques".
Comment la garantie du conducteur interagit-elle avec ma mutuelle santé ?
Les deux couvertures se complètent sans se substituer. Votre mutuelle rembourse les frais médicaux selon les plafonds de votre contrat santé. La garantie conducteur indemnise les préjudices corporels (invalidité, ITT, décès) qui vont au-delà du simple remboursement des soins. Il est possible de percevoir une indemnisation des deux simultanément.
Points Clés à Retenir
Vide de couverture : La RC obligatoire ne couvre jamais le conducteur fautif pour ses propres blessures
Prix accessible : La garantie du conducteur coûte entre 20 € et 150 €/an selon le niveau de couverture choisi
Pas automatique : Même en tous risques, vérifiez le capital réel et le seuil d'invalidité de votre contrat
Critères clés : Comparez le capital décès, le seuil d'IPP, la prise en charge ITT et les délais de carence
Action recommandée : Si vous n'avez pas cette garantie, ajoutez-la lors de votre prochain renouvellement ou demandez un avenant dès maintenant
Comparaison utile : Les écarts de couverture entre assureurs peuvent atteindre plusieurs centaines de milliers d'euros pour un prix similaire
Comparez et Économisez avec JeSwitch
La garantie du conducteur est l'une des protections les plus importantes — et les plus méconnues — de votre contrat auto. Chez JeSwitch, nos conseillers indépendants analysent plus de 300 offres pour vous aider à trouver la couverture la mieux adaptée à votre profil, sans surcoût et en toute transparence.
Que vous souhaitiez ajouter la garantie conducteur à votre contrat actuel ou revoir l'ensemble de votre assurance auto, nous comparons gratuitement les offres de 50+ assureurs partenaires en moins de 2 minutes.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs comparés
✅ Conseillers disponibles au 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h)
→ Comparer les offres gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 23/04/2026 et basées sur l'analyse de plus de 300 offres du marché français. JeSwitch est un courtier en assurance (Sulyassur Conseils, SASU — 154 rue de Rome, 13006 Marseille) : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Les prix et conditions indiqués sont donnés à titre indicatif et peuvent varier selon votre profil.