


L'Essentiel en 3 Phrases
L'assurance auto temporaire permet de couvrir un véhicule de 1 à 90 jours sans souscrire de contrat annuel, à partir d'environ 30 € par jour en responsabilité civile. Selon l'article L211-1 du Code des assurances, tout véhicule en circulation doit être assuré, même pour un simple trajet ponctuel. Comparer les offres d'assurance provisoire permet de trouver une couverture adaptée à votre situation tout en respectant la loi.
Vous venez d'acheter une voiture entre particuliers et vous devez la ramener chez vous. Votre contrat d'assurance classique est résilié ou suspendu. Vous prêtez votre voiture à un proche pour quelques jours. Que faire dans ces situations ?
Selon l'étude JeSwitch menée sur 25 000 profils français, 73 % des conducteurs payent leur assurance auto 30 % trop cher. Pourtant, beaucoup ignorent qu'il existe une solution simple et rapide pour ces moments de transition : l'assurance auto temporaire.
Dans ce guide, vous découvrirez les 5 situations concrètes où cette formule peut vous protéger, son fonctionnement, ses tarifs en 2026 et les points essentiels à vérifier avant de souscrire. Vous saurez exactement quand et comment l'utiliser pour rester en règle sans payer un contrat annuel inutile.
Qu'est-ce que l'Assurance Auto Temporaire ?
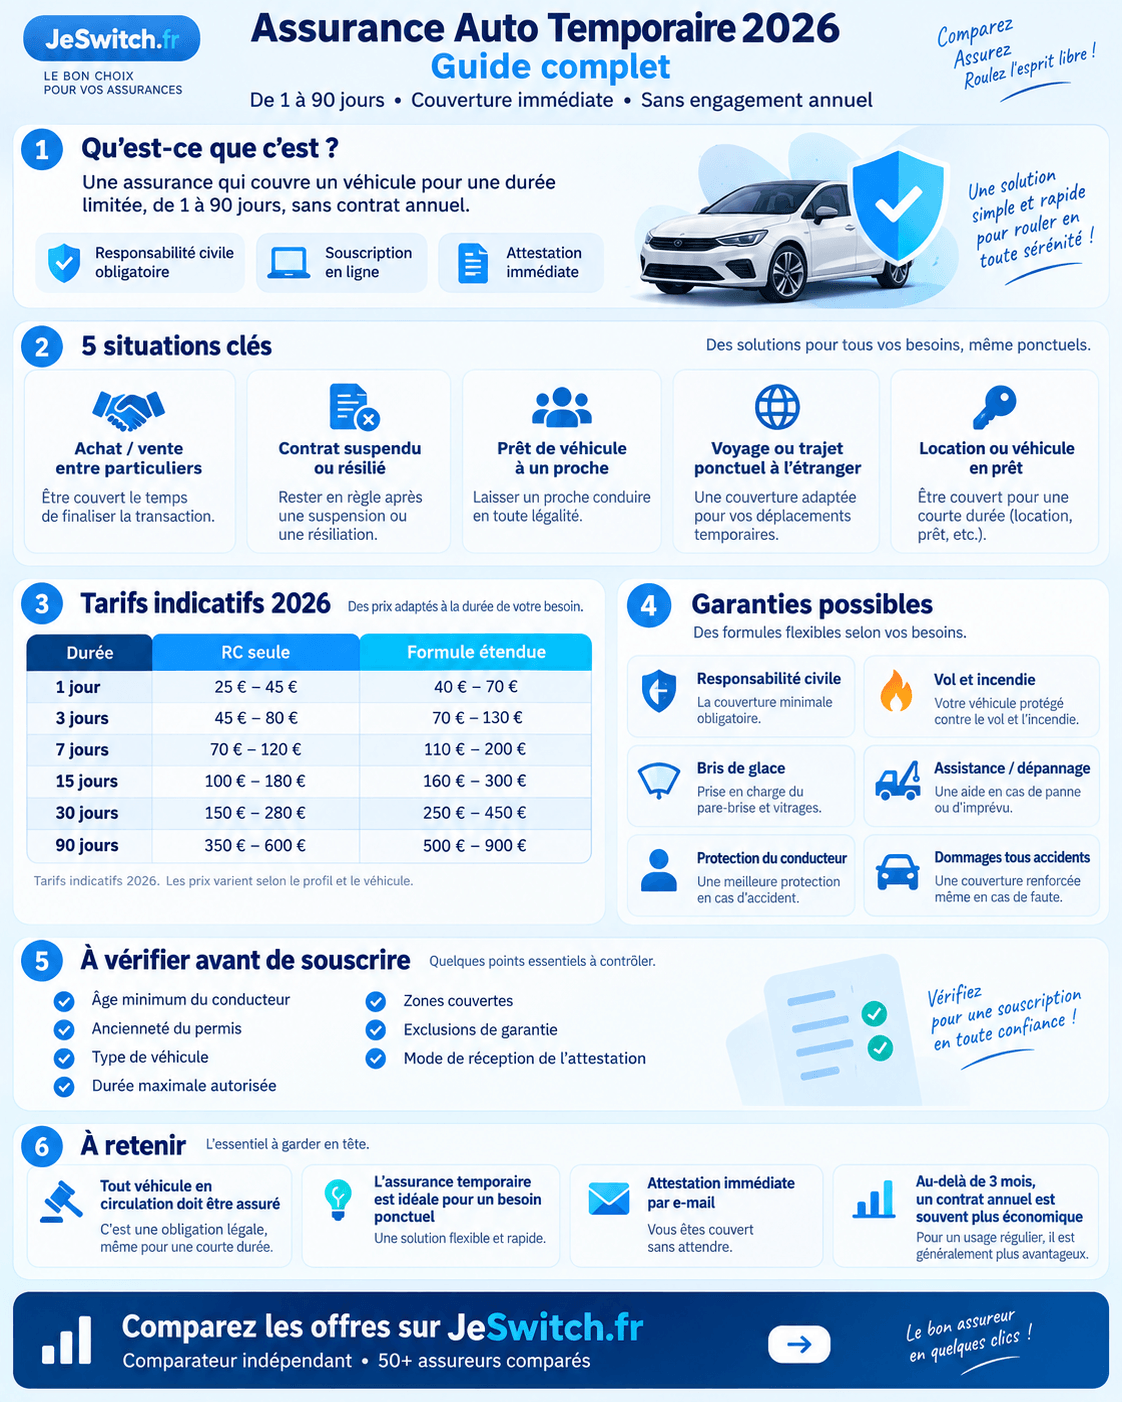
Assurance auto temporaire : contrat d'assurance couvrant un véhicule pour une durée limitée, généralement de 1 à 90 jours, sans engagement annuel.
Contrairement à un contrat classique renouvelé chaque année, l'assurance provisoire répond à un besoin ponctuel. Vous ne payez que pour la période d'utilisation réelle. Cette formule inclut au minimum la garantie de responsabilité civile, obligatoire selon l'article L211-1 du Code des assurances.
La souscription se fait en ligne en quelques minutes. Vous recevez votre attestation d'assurance par e-mail, valable immédiatement. Cette attestation est reconnue lors des contrôles routiers au même titre qu'un contrat annuel.
En 2026, avec la suppression de la carte verte et le passage au QR code obligatoire sur le pare-brise, les vérifications sont encore plus rapides. Votre véhicule apparaît directement dans le Fichier des Véhicules Assurés (FVA), consultable par les forces de l'ordre.
À qui s'adresse l'assurance provisoire ?
Cette formule convient aussi bien aux particuliers qu'aux professionnels. Voici les profils les plus concernés :
Les acheteurs ou vendeurs de véhicules entre particuliers
Les conducteurs en attente d'un nouveau contrat d'assurance
Les personnes prêtant leur véhicule à un tiers
Les voyageurs effectuant un trajet ponctuel à l'étranger
Les jeunes conducteurs ayant besoin d'une couverture de courte durée
5 Situations où l'Assurance Temporaire Vous Protège
1. Vous achetez ou vendez un véhicule entre particuliers
Lors d'une vente de voiture entre particuliers, un problème courant se pose. Le vendeur a souvent résilié son assurance ou va le faire. L'acheteur n'a pas encore souscrit la sienne. Or, la loi est claire : tout véhicule circulant sur la voie publique doit être assuré.
L'assurance auto temporaire résout ce problème en quelques clics. L'acheteur peut rouler légalement dès le jour de la transaction, le temps de mettre en place son contrat définitif. Le vendeur peut également permettre un essai en toute sécurité.
Conseil d'expert JeSwitch : Avant d'aller chercher votre véhicule d'occasion, souscrivez une assurance temporaire de 24 à 72 heures. Cela vous couvre pour le trajet retour et vous laisse le temps de comparer les offres d'assurance auto classique sans précipitation.
2. Votre contrat d'assurance est suspendu, résilié ou en attente
Un retard de paiement, un changement de véhicule ou une résiliation par votre assureur peuvent vous laisser temporairement sans couverture. Rouler sans assurance expose pourtant à des sanctions lourdes :
Infraction | Sanction |
|---|---|
Conduite sans assurance (1re fois) | Amende forfaitaire de 500 € |
Conduite sans assurance (récidive) | Jusqu'à 3 750 € d'amende |
Sanctions complémentaires | Suspension de permis, immobilisation du véhicule |
Accident responsable sans assurance | Indemnisation des victimes à vos frais |
L'assurance provisoire comble cette période de transition. Elle vous permet de continuer à rouler en toute légalité pendant que vous attendez la validation de votre nouveau contrat ou la réouverture de votre dossier.
3. Vous prêtez un véhicule à un proche
Prêter sa voiture à un ami ou un membre de sa famille est courant. Cependant, toutes les assurances classiques ne couvrent pas les conducteurs secondaires non déclarés sur le contrat.
En cas d'accident, les conséquences peuvent être sérieuses : franchise majorée, refus d'indemnisation ou même résiliation du contrat. L'assurance temporaire protège à la fois le conducteur emprunteur et le propriétaire du véhicule.
Cette solution est particulièrement utile pour les jeunes conducteurs qui empruntent le véhicule de leurs parents pour quelques jours, ou pour un prêt occasionnel entre amis.
4. Vous partez à l'étranger ou effectuez un long trajet ponctuel
Certains contrats d'assurance auto standard ne couvrent pas les déplacements hors de France ou hors de l'Union européenne. Si vous planifiez un road trip en Europe ou un déménagement international, vérifiez d'abord les zones couvertes par votre contrat habituel.
L'assurance temporaire peut étendre votre protection à d'autres pays européens ou méditerranéens, selon les assureurs. Elle vous garantit une conformité totale à la législation locale, sans les démarches longues d'un avenant à votre contrat annuel.
Bon à savoir : Les pays couverts varient selon les assureurs. Vérifiez systématiquement que votre destination figure bien dans la liste des territoires couverts par la formule choisie. La carte verte internationale reste un document utile pour certains pays hors UE.
5. Vous louez un véhicule ou recevez un véhicule en prêt
La location ou le prêt d'un véhicule implique toujours une responsabilité juridique. L'assurance classique du propriétaire peut ne pas suffire à couvrir un conducteur occasionnel ou une situation spécifique.
Que vous louiez une voiture pour quelques jours entre particuliers ou que vous receviez un véhicule en prêt, l'assurance temporaire garantit votre tranquillité. C'est une alternative flexible et économique pour éviter tout conflit en cas d'accident.
Combien Coûte une Assurance Auto Temporaire en 2026 ?
Les tarifs varient selon la durée, le type de véhicule, l'âge du conducteur et les garanties choisies. Voici les fourchettes de prix constatées en 2026 :
Durée | Prix moyen (RC seule) | Prix moyen (formule étendue) |
|---|---|---|
1 jour | 25 € – 45 € | 40 € – 70 € |
3 jours | 45 € – 80 € | 70 € – 130 € |
7 jours | 70 € – 120 € | 110 € – 200 € |
15 jours | 100 € – 180 € | 160 € – 300 € |
30 jours | 150 € – 280 € | 250 € – 450 € |
90 jours | 350 € – 600 € | 500 € – 900 € |
Tarifs indicatifs 2026. Les prix réels dépendent de votre profil et de votre véhicule.
Par rapport à un contrat annuel (784 €/an en moyenne pour un tous risques en 2026), l'assurance temporaire est plus économique pour des besoins courts. Au-delà de 3 mois, un contrat classique devient généralement plus avantageux.
Conseil d'expert JeSwitch : Comparez gratuitement les offres d'assurance auto en moins de 2 minutes sur JeSwitch.fr. Si votre besoin dépasse quelques semaines, un contrat annuel classique pourrait vous faire économiser jusqu'à 320 €/an.
Les Garanties de l'Assurance Auto Temporaire
La couverture de base : la responsabilité civile
Toute assurance auto temporaire inclut au minimum la responsabilité civile (RC). C'est l'obligation légale prévue par le Code des assurances. Elle couvre les dommages matériels et corporels que vous pourriez causer à un tiers en cas d'accident.
Les garanties optionnelles
Selon les assureurs, vous pouvez ajouter des protections supplémentaires :
Vol et incendie : couvre le vol du véhicule et les dommages liés à un incendie
Bris de glace : prise en charge du pare-brise et des vitres
Assistance et dépannage : remorquage et véhicule de remplacement
Protection du conducteur : indemnisation des blessures du conducteur
Dommages tous accidents : prise en charge de vos propres dommages, même responsable
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix. Notre comparateur vous aide à identifier la formule la plus adaptée à votre situation.
Les Points à Vérifier avant de Souscrire
Avant de signer une assurance auto temporaire, vérifiez ces éléments essentiels :
L'âge minimum du conducteur : souvent 21 ou 23 ans, parfois 18 ans avec surprime
L'ancienneté du permis : généralement 2 ans minimum
Le type de véhicule : certains véhicules puissants ou de luxe sont exclus
La durée maximale autorisée : de 1 à 90 jours selon les formules
Les zones géographiques couvertes : France métropolitaine, Europe, international
Les exclusions de garantie : usage professionnel, compétition, alcool au volant
Le mode de réception de l'attestation : e-mail immédiat ou délai de traitement
Conservez toujours une copie numérique de votre attestation d'assurance sur votre smartphone. Depuis la suppression de la carte verte en 2024, c'est le moyen le plus simple de prouver votre couverture en cas de contrôle.
Assurance Temporaire vs Contrat Annuel : Que Choisir ?
Le choix dépend de votre situation. Voici un comparatif pour vous aider à décider :
Critère | Assurance temporaire | Contrat annuel |
|---|---|---|
Durée | 1 à 90 jours | 12 mois renouvelable |
Prix pour 1 semaine | 70 € – 200 € | ~15 € (proratisé) |
Souscription | En ligne, immédiate | En ligne ou en agence |
Engagement | Aucun | Résiliation après 12 mois (loi Hamon) |
Garanties disponibles | RC + options limitées | Gamme complète |
Bonus-malus | Non applicable | Coefficient CRM |
Idéal pour | Besoins ponctuels | Usage régulier |
Pour un usage ponctuel de quelques jours, l'assurance temporaire est le choix le plus logique. Pour un usage régulier, le contrat annuel reste plus économique. Et dans ce cas, comparer les offres d'assurance auto vous permet d'économiser en moyenne 320 €/an.
❓ Questions Fréquentes (FAQ)
Qu'est-ce qu'une assurance auto temporaire ?
L'assurance auto temporaire est un contrat couvrant un véhicule pour une durée limitée, de 1 à 90 jours. Elle inclut au minimum la responsabilité civile obligatoire et permet de rouler en toute légalité sans engagement annuel. La souscription se fait en ligne avec une attestation immédiate.
Combien coûte une assurance auto temporaire en 2026 ?
Le prix d'une assurance temporaire varie de 25 € à 45 € par jour en responsabilité civile seule. Pour une semaine, comptez entre 70 € et 200 € selon les garanties choisies. Au-delà de 3 mois, un contrat annuel classique est souvent plus économique.
Peut-on souscrire une assurance temporaire pour un jeune conducteur ?
Oui, mais les conditions varient selon les assureurs. La plupart exigent un minimum de 21 ans et 2 ans de permis. Certains acceptent dès 18 ans avec une surprime. Le prix sera plus élevé que pour un conducteur expérimenté.
L'assurance auto temporaire couvre-t-elle l'étranger ?
Cela dépend de l'assureur et de la formule choisie. Certains contrats temporaires couvrent les déplacements en Europe et dans les pays du bassin méditerranéen. Vérifiez systématiquement la liste des territoires couverts avant de partir.
L'attestation d'assurance temporaire est-elle valable en cas de contrôle ?
Oui, l'attestation d'assurance provisoire est reconnue par les forces de l'ordre au même titre qu'un contrat annuel. Depuis 2026, votre véhicule figure dans le Fichier des Véhicules Assurés (FVA), vérifiable instantanément via le QR code sur le pare-brise.
Comment résilier une assurance auto temporaire ?
Il n'y a rien à résilier. Le contrat prend fin automatiquement à la date d'expiration prévue. Aucune démarche de résiliation n'est nécessaire, contrairement à un contrat annuel classique.
Points Clés à Retenir
Durée : L'assurance auto temporaire couvre votre véhicule de 1 à 90 jours
Obligation légale : Tout véhicule en circulation doit être assuré (article L211-1 du Code des assurances)
Prix 2026 : À partir de 25 €/jour en responsabilité civile seule
Souscription : En ligne, attestation immédiate par e-mail
5 situations clés : Achat/vente entre particuliers, contrat suspendu, prêt de véhicule, voyage à l'étranger, location ponctuelle
Comparaison : Au-delà de 3 mois, un contrat annuel est plus économique (784 €/an en moyenne)
Comparez et Économisez avec JeSwitch
Si votre besoin dépasse quelques jours, un contrat d'assurance auto classique pourrait vous faire économiser bien davantage. Avec JeSwitch, comparez gratuitement plus de 50 assureurs en moins de 2 minutes. Notre comparateur indépendant analyse plus de 300 offres pour vous proposer les tarifs les plus adaptés à votre profil.
Nos 180 clients certifiés nous attribuent une note de 4,9/5 sur Avis Vérifiés. Pas de harcèlement téléphonique, pas de revente de données.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les offres d'assurance auto gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations présentées sont actualisées au 07/09/2026 et basées sur notre analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.